
【1024·民生提醒】工资到账先花还是先存?「3个账户法」把日子过稳
来源:河北广播电视台冀时新闻
责编:薛丹丹
时间:2026-10-26 19:38:57
工资到账,先花还是先存?很多人月底光、年底慌,问题出在「没分账」。今天给个简单的「3个账户法」:把到手的钱分成日常、储蓄、灵活三块,按比例分好,花钱不慌、存钱不累,比跟风理财稳。
今天先记这几条
日常开销账户(约50%)
房租饭钱交通水电,活钱放余额宝类,随用随取。先把这块圈出来,剩下的才是能动的,别让日常吃掉储蓄,月底才不抓瞎。
储蓄账户(约30%)
工资一到立刻转走,雷打不动。应急金攒到3到6个月开销就停,专治「突然要用钱」的慌,比刷信用卡分期踏实,心里也踏实。
灵活投资账户(约20%)
想增值再动这块,基金定投、国债都行,但只用闲钱、不借钱投。新手别追高,先搞懂再下手,亏得起才投,别把急用钱搭进去。
先记账再分账
不知道钱去哪,分账户就是空话。先用App记一个月,看清「拿铁因子」(那些不起眼的小花销),再动手分,效果立竿见影,储蓄账户自然鼓。
比例可微调
收入低时储蓄比例降一点、先把日常稳住;收入高了把储蓄和灵活比例提上来。法子是骨架、比例是血肉,按自己情况调,别照搬。
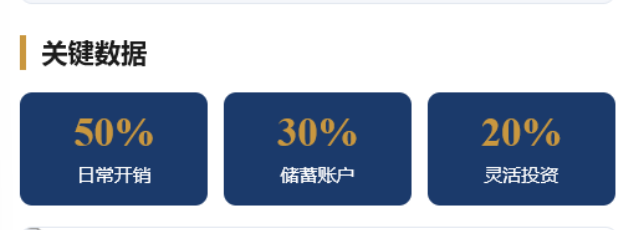
日常开销、储蓄、灵活投资的建议分配比例(据50/30/20预算框架整理)
常见问题
问:一定要50/30/20?
答:不一定。这是起点框架,收入波动大的按月调;关键是「先分再花」,不是死磕比例。日常稳住了,再谈存和投。
问:储蓄账户放哪?
答:活期和短期理财之间选流动性好的,应急金要能随时取,别锁死在长期产品里,急用时取不出来最误事。
问:灵活投资亏了怎么办?
答:只用闲钱、不借钱投,设好预期;新手从定投宽基开始,别一把梭,亏得起才投,别拿急用钱赌。
问:记账太麻烦?
答:先用手机自带记账或支付账单分类,一个月就摸清习惯,不用天天记,周末统一次,省下的就是多存的。
问:月底还是光?
答:先查「拿铁因子」——每天一杯奶茶、随手外卖加起来惊人。砍掉三成不必要小花销,储蓄账户自然鼓起来
 新浪微博:
 官方微信 :hbdtwx | 下载应用:
 冀公网安备 13010802000382号