
【1024·钱包】12月31日前存进去这12000,明年能少缴一笔税
来源:河北广播电视台冀时新闻
责编:钮玉
时间:2026-10-25 11:20:24
导读:个人养老金账户,一年最多存12000元,存进去的这部分可以在当年个税里据实扣除。额度按自然年算,年底没用完,第二年清零,不能补。距离今年的窗口关上,还有两个月。
开户、缴存都能在手机银行上完成,十分钟的事(示意图)
一、这12000,是个什么账户
个人养老金是养老的"第三支柱",跟基本养老保险、企业年金并列。自愿参加,自己交钱,账户里的钱自己选产品,国家给税收优惠。
规则很硬:一年最多12000元,可以一次交,也可以分月交;账户封闭运行,一般要到法定退休年龄才能取;钱不是存款,买什么产品、赚还是亏,自己负责。
已经开始领基本养老金的人,不能再开这个账户。
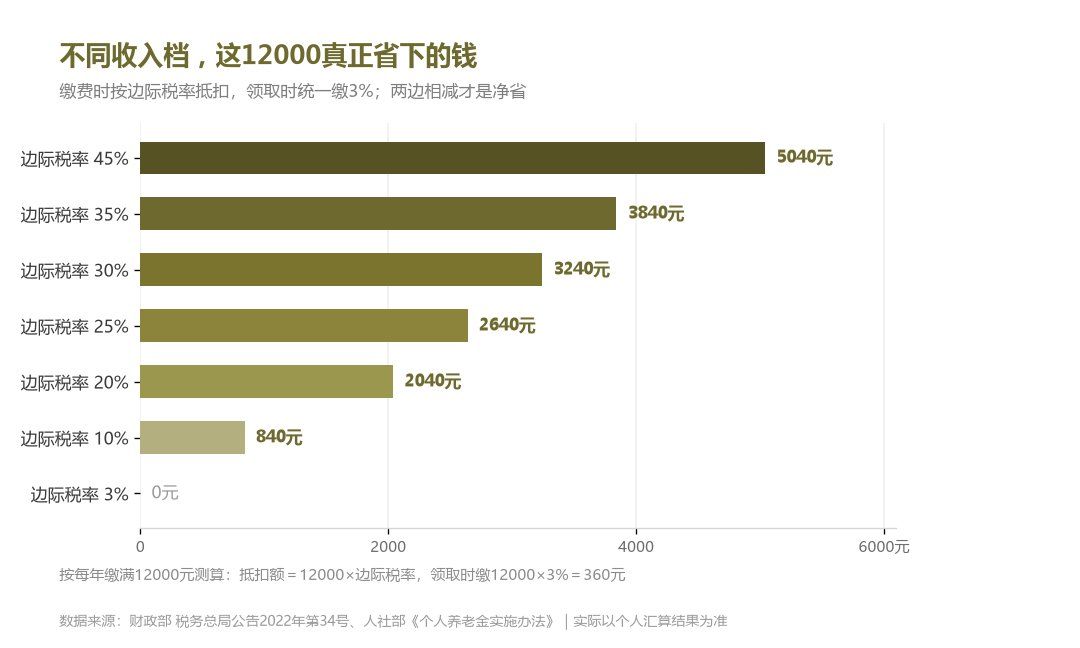
按缴费时适用的个税边际税率算扣除额,领取时统一按3%单独计税;两边一抵,才是真正省下的钱。收入落在3%档的人,基本不省(数据来源:财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(2022年第34号)、国家金融监督管理总局及各地人社部门公开政策解读)
二、算笔账,别听"能省5400"就冲
网上常见的说法是"最高省5400元"。这个数没错,但它对应的是45%那一档,普通工薪族基本碰不到。
真正要算的是两头:存进去的时候按你的边际税率抵扣,取出来的时候按3%单独计税。
· 边际税率3%:省360元,领的时候缴360元,净省0
· 10%:省1200元,净省840元
· 20%:省2400元,净省2040元
· 25%:省3000元,净省2640元
· 30%:省3600元,净省3240元
· 35%:省4200元,净省3840元
· 45%:省5400元,净省5040元
所以这道题对高税率的人更划算。月收入刚过起征点、本来就不缴多少税的,别为了"抵税"两个字硬存。
三、三个容易忽略的细节
第一,额度按自然年清零。2026年1月1日到12月31日之间缴的钱,算2026年度,抵扣的是2026年的税,在2027年办汇算时体现。跨年不能补缴,也不能把去年的额度挪到今年用。
第二,账户里的钱不能随时取。买房、看病、急用钱,都取不出来。真要往里存,得是这几年确定不动的闲钱。
第三,产品自负盈亏。储蓄存款、银行理财、商业养老保险、公募基金、国债,五类可以选。不想操心的,选储蓄或者国债,收益低但稳;想搏一点的,选基金,得接受波动。
四、两句话,别被带偏
"个人养老金保本保收益"——不成立。只有具体买的那款产品可能保本,账户本身不保。
"开户送购物卡,先开了再说"——开户不等于缴存,开了不存不享受任何税收优惠。为了几十块钱的礼品去开一个闲置账户,没意义。
五、真要办,三步
第一步,在23家有资质的商业银行里选一家,手机银行App上开两个账户:个人养老金账户、资金账户。已经有账户的跳过。
第二步,缴存。可以一次存满12000,也可以先存一部分。12月31日之前到账才算今年。
第三步,第二年办个税汇算时,在App里申报扣除,系统会自动带出缴费凭证,不用自己跑税务局。
还有两个月。想存的,别等到12月30日晚上,银行系统那天最忙。
(信息来源:财政部、税务总局《关于个人养老金有关个人所得税政策的公告》(财政部 税务总局公告2022年第34号)、人力资源社会保障部等部门《个人养老金实施办法》、国家金融监督管理总局2026年政策提示、上海市人民政府2026年1月政策问答。具体缴存与抵扣以开户银行及税务部门口径为准。河北音乐广播 · 石家庄 FM102.4;"冀时新闻"客户端、蜻蜓 FM同步收听。)
 新浪微博:
 官方微信 :hbdtwx | 下载应用:
 冀公网安备 13010802000382号