

【大驾光临】电车省下来的油钱,正在从保费里流回去
来源:
责编:刘春成
时间:2026-10-09 15:45:47
买电车最常听到的一句劝是:一年能省一吨油。
这句话没错。但把账往长了算,会发现另一件事正在发生——保费在往上走。
一、先看一个数
2025年,全行业承保新能源汽车4358万辆,保费收入1900亿元,承保亏损56亿元。这不是某一家险企的个别现象,是整个行业的账。同期赔付率超过100%的高赔付车系有143个,比上一年多了6个。
缺口得有人补,要么提高保费,要么压低赔付。现实里两条路都在走,只是走路的人不是车主自己。
二、保费为什么和修车连在一起
很多人以为车险赔的是"撞了多少钱",其实赔的是"修起来要花多少钱"。所以维修价格涨了,保费一定跟着涨。
而新能源车的维修价格,有一个特别硬的东西:电池。
中保研第21期零整比研究显示,纯电车型动力电池单件零整比均值是44.17%,其中三元锂48.22%、磷酸铁锂43.38%。这个数说的是:换一块电池的配件价,占到整车售价的四成半左右。
为什么这么高?因为电池是一体化密封的,磕碰伤到外壳,官方售后往往要求整套换。
所以新能源车险和燃油车险的定价基础,从一开始就不一样。行业里给出的量化基准是:新能源车险的车均风险成本大约是燃油车的2.2倍,而保费只有燃油车的1.7倍。
收的钱本来就兜不住实际风险,涨价压力是算出来的,不是喊出来的。
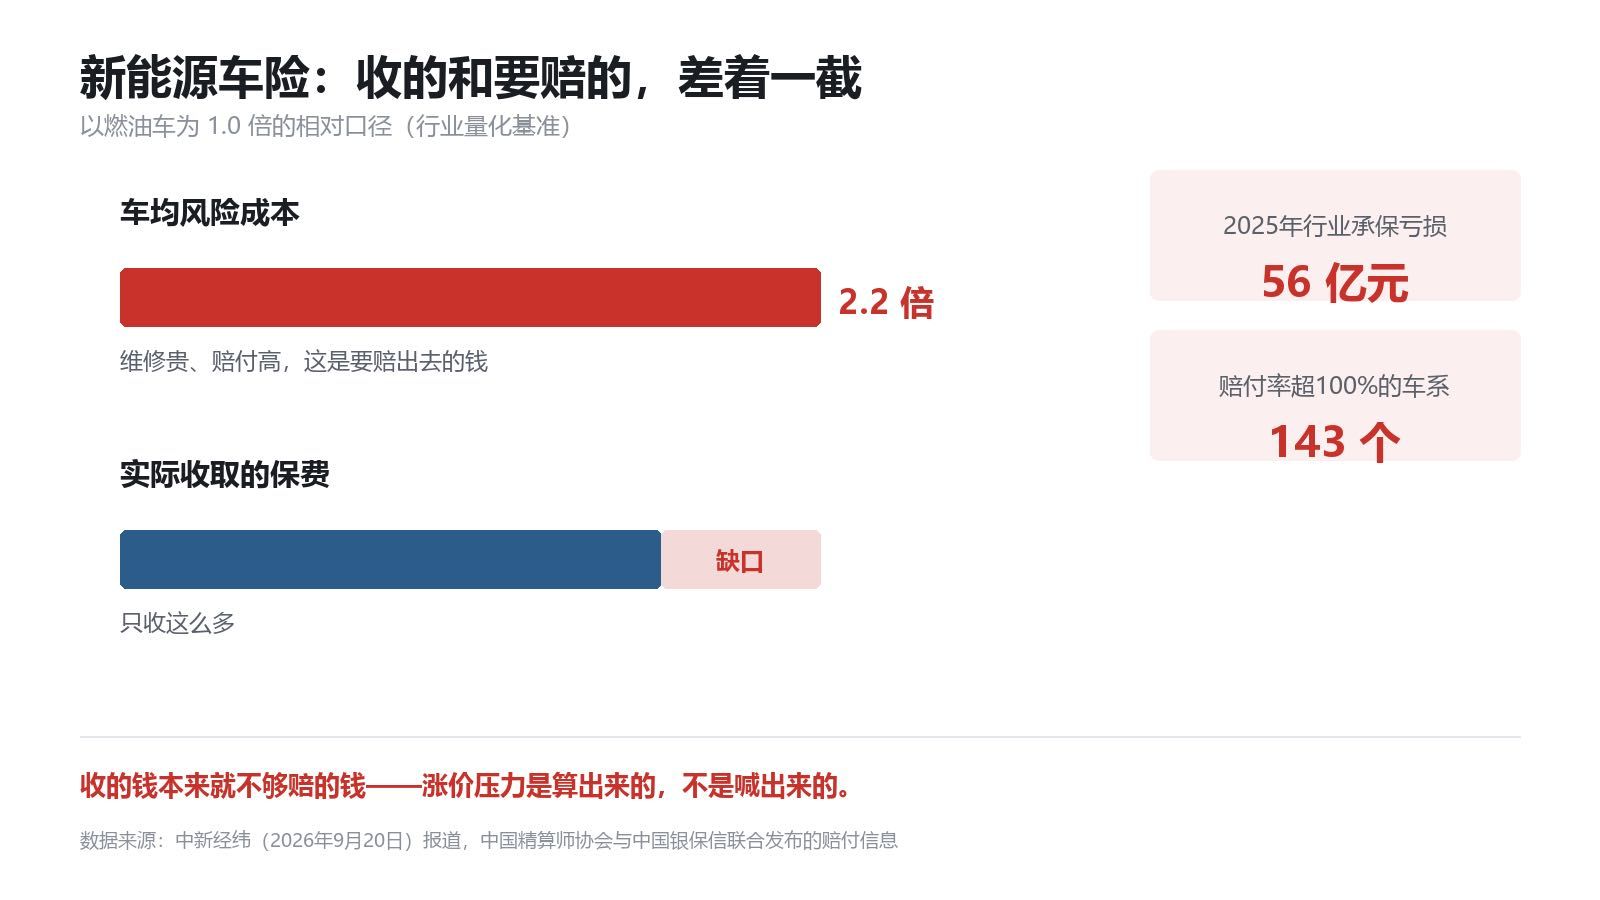
图1|新能源车险:风险成本2.2倍 vs 保费1.7倍(行业量化基准)
三、你不出险,也在替人买单
这一层最容易被忽略。某车型的历史赔付率,是保险公司给这个车型定基准保费的核心因子。你自己一次险都没出,但只要这个车型整体赔得多,基准就会往上走,摊到每一个车主头上。
结果是,很多车主反映连续两年没出险,续保保费反而涨了一千五到两千。
深圳金融监管局的数据显示,2025年前三季度,深圳新能源商业车险单均保费5046元,是燃油车的1.16倍。
四、定价规则要变了,但不是往下降
新能源车险的自主定价系数这几年一路在调:2025年9月从0.65到1.35调到0.6到1.4,2026年3月调到0.55到1.45,接下来市场预期要调到0.5到1.5,和燃油车一致。
系数区间放宽,意思是从"粗线条定价"走向"一车一价"。对外经贸大学的王国军给的说法是,低出险、维修便宜的车型,保费有望下降10%到20%;高零整比、出险较多的车型会往上浮,部分涨幅超过20%。
别指望这次调整是全行业一起降。它要的是拉开差距。
五、车主能做的三件事
一是买车前先查这个车型的赔付率。143个高赔付车系里如果你中意的那款排在前面,第二年的保费你要有心理准备。
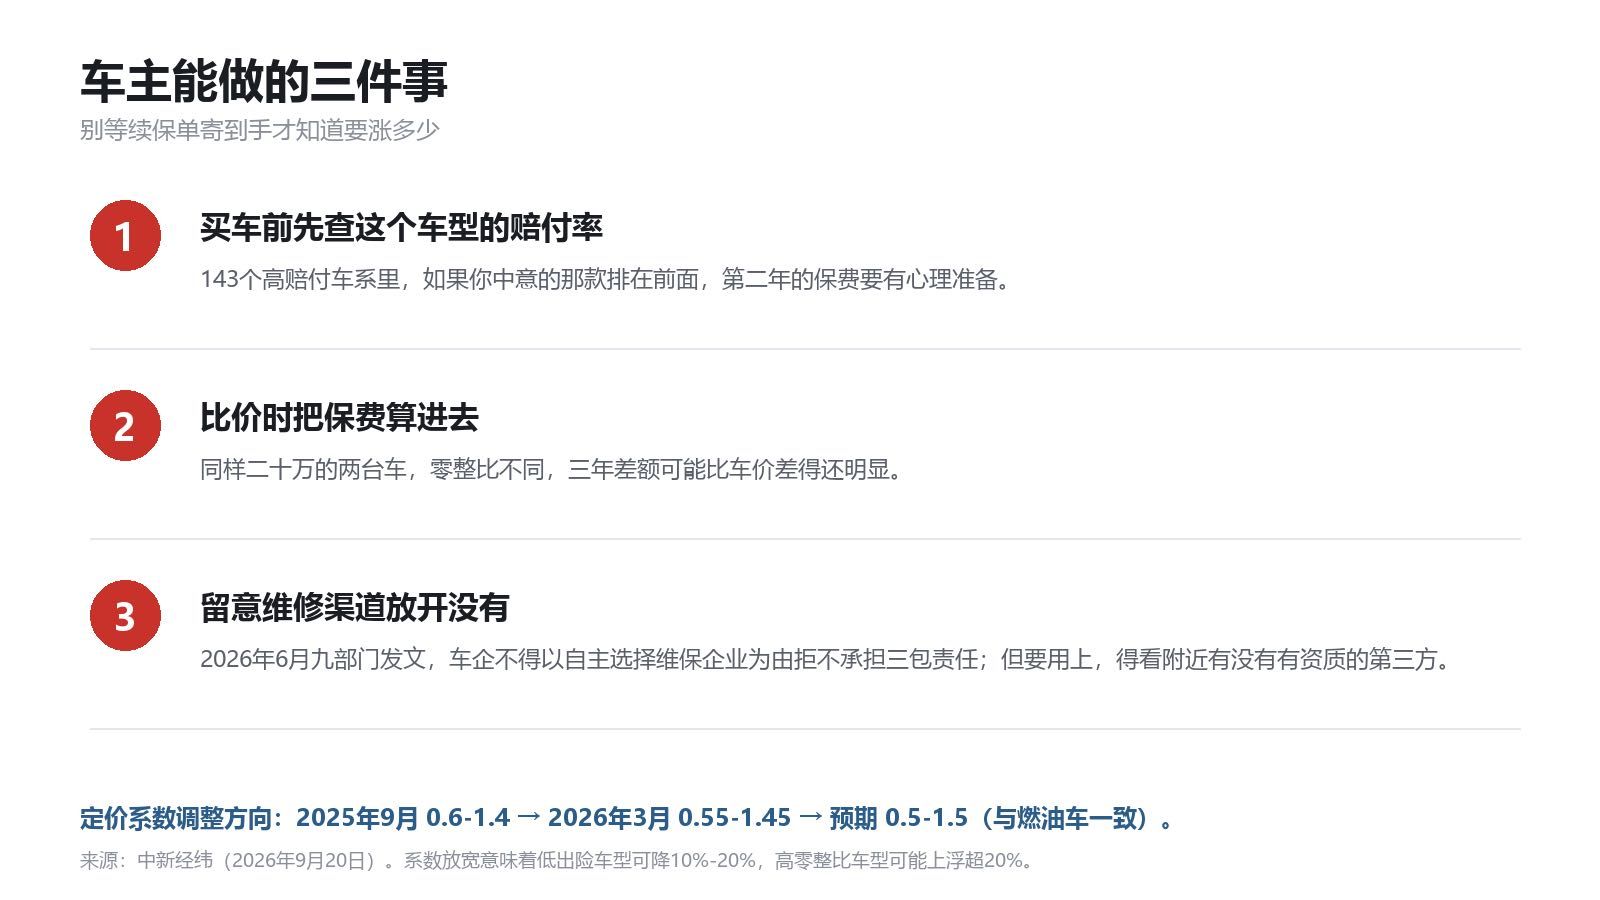 图2|车主能做的三件事
二是比价的时候把保费算进去。同样二十万的两台车,一台零整比高一台低,三年下来的差额可能比车价差得还明显。
三是留意自己车的维修渠道放开没有。2026年6月九部门发文,明确车企不得把消费者自主选择维保企业当成拒绝承担三包责任的理由。这条是实打实的好事——但能不能真正用上,还得看附近有没有具备资质的第三方。
省的油钱是真的,多交的保费也是真的。
这两笔账,从来不在同一张表上。
 新浪微博:
 官方微信 :hbdtwx | 下载应用:
 冀公网安备 13010802000382号

